
1. Oktober 2026
Umsatzsteuerrisiko bei Abrechnung von Mieten durch HausverwaltungenUmsatzsteuerrisiko bei Abrechnung von Mieten durch Hausverwaltungen
Mietvorschreibung durch Hausverwaltungen und umsatzsteuerliche Risiken In der Praxis werden Mietentgelte häufig nicht unmittelbar vom Vermieter, sondern durch eine Hausverwaltung vorgeschrieben und eingehoben. Umsatzsteuerlich birgt diese Vorgehensweise jedoch Risiken. Fehler bei der Rechnungsausstellung können dazu führen, dass die Hausverwaltung selbst zum Steuerschuldner wird oder der Mieter seinen Vorsteuerabzug verliert. Rechtliche Grundlage der Stellvertretung bei der Rechnungsauss…
1. Oktober 2026
Höhere Zinsen durch EZB-LeitzinsanpassungHöhere Zinsen durch EZB-Leitzinsanpassung
Anhebung des Basiszinssatzes durch EZB-Leitzinsentscheidung Der Basiszinssatz dient bekanntermaßen als mehrfacher Referenzzinssatz. Durch die jüngste Erhöhung des Leitzinssatzes durch die EZB um 0,25 Prozentpunkte wurde im September 2026 auch der Basiszinssatz von 1,53 % auf 2,03 % erhöht. Gesetzlicher Aufschlag und Freigrenze für Stundungszinsen Bei den Stundungszinsen ist zu beachten, dass die Stundungszinsen gem. § 212 Abs. 2 BAO seit 1. Juli 2024 4,5 % über dem jeweils geltenden Basi…
1. Oktober 2026
Sozialversicherungswerte 2027Sozialversicherungswerte 2027
Aufwertungszahl und voraussichtliche Beitragsgrundlagen für 2027 Unter Berücksichtigung der Aufwertungszahl von 1,046 betragen die Sozialversicherungswerte für 2027 voraussichtlich (in €): Sozialversicherungswerte 2026 und 2027 im Vergleich 2027 2026 Geringfügigkeitsgrenze monatlich 551,10 551,10 Grenzwert für pauschalierte Dienstgeberabgabe (DGA) monatlich 826,65 826,65 Höchstbeitragsgrundlage täglich 247,00 231,00 Höchstbeitragsgrundlage monatlich (laufender Bezug) 7.4…

31. August 2026
Frist für Vorsteuerrückerstattung aus EU-Mitgliedstaaten für das Jahr 2025Frist für Vorsteuerrückerstattung aus EU-Mitgliedstaaten für das Jahr 2025
Frist und Antragseinreichung Am 30. September 2026 endet die Frist für österreichische Unternehmer, die Vorsteuern des Jahres 2025 in den EU-Mitgliedstaaten zurückholen wollen. Dabei handelt es sich um eine sogenannte Fallfrist – Anträge, die nicht oder nicht vollständig bis zum Ende der Frist eingelangt sind, werden abgelehnt. Die Anträge sind dabei elektronisch über FinanzOnline einzureichen. Die österreichische Finanzverwaltung prüft den Antrag auf Vollständigkeit und Zulässigkeit und…
31. August 2026
Steuertermine für Herabsetzungsanträge und AnspruchsverzinsungSteuertermine für Herabsetzungsanträge und Anspruchsverzinsung
Steuertermine für Herabsetzungsanträge und Anspruchsverzinsung Frist für Herabsetzungsanträge zum 30. September Wie jedes Jahr gilt es grundsätzlich, folgende Fristen zum 30. September 2026 bzw. ab 1. Oktober 2026 zu beachten: Bis spätestens 30. September 2026 können (wie im Gesetz vorgesehen) noch Herabsetzungsanträge für die Vorauszahlungen 2026 für Einkommen- und Körperschaftsteuer beim zuständigen Finanzamt gestellt werden. Wesentliche Bestandteile eines Antrags sind die schlüssige B…
31. August 2026
Elektronische Offenlegung des Jahresabschlusses per 30.9.2026Elektronische Offenlegung des Jahresabschlusses per 30.9.2026
Fristen und Kreis der betroffenen Unternehmen Etwa 200.000 betroffene Unternehmen müssen in Österreich ihren Jahresabschluss bis spätestens neun Monate nach dem Bilanzstichtag offenlegen. Für die große Masse der Kapitalgesellschaften, bei denen der Bilanzstichtag der 31.12.2025 ist, muss daher die Offenlegung bis zum 30.9.2026 erfolgen. Zusätzliche Angabepflichten seit dem Nachhaltigkeitsberichtsgesetz (NaBeG) Zu beachten ist, dass für Einreichungen nach dem 30.6.2026 im Vergleich zur al…
31. August 2026
BMF-Info entschärft Grunderwerbsteuer durch EuGH-RechtsprechungBMF-Info entschärft Grunderwerbsteuer durch EuGH-Rechtsprechung
Auswirkungen des EuGH-Urteils „Nova Iberomoldes“ auf Österreich Der EuGH hatte in seinem Urteil zur Rechtssache „Nova Iberomoldes“ (C-837/24) Anfang Juni 2026 entschieden, dass die Erhebung der portugiesischen Grunderwerbsteuer bei bestimmten Anteilsübertragungen an grundstücksbesitzenden Gesellschaften mit der Kapitalansammlungsrichtlinie (RL 2008/7/EG) nicht vereinbar ist und die Besteuerung somit unionsrechtswidrig ist. Das BMF hat auf diese EuGH-Entscheidung, die aufgrund ähnlicher R…
31. August 2026
VwGH zum Sachbezug bei Nutzungsmöglichkeit zweier PKWsVwGH zum Sachbezug bei Nutzungsmöglichkeit zweier PKWs
Ausgangslage: Zwei Firmen-PKWs mit Wechselkennzeichen ohne Fahrtenbuch Der VwGH (GZ Ra 2025/13/0045 vom 13.5.2026) hatte sich mit einem Fall auseinanderzusetzen, in dem einem Gesellschafter-Geschäftsführer zwei PKWs mittels Wechselkennzeichen zur Privatnutzung zur Verfügung gestellt wurden. Strittig dabei war, in welcher Höhe der steuerliche Sachbezug anzusetzen ist. Aufzeichnungen über die Nutzung und Privatnutzung der Fahrzeuge (z.B. mittels Fahrtenbuches), woraus der geldwerte Vorteil…
30. Juli 2026
Neuer Sachbezug ab 2027 für E-Firmenwagen und die Rolle von ArbeitnehmerbeiträgenNeuer Sachbezug ab 2027 für E-Firmenwagen und die Rolle von Arbeitnehmerbeiträgen
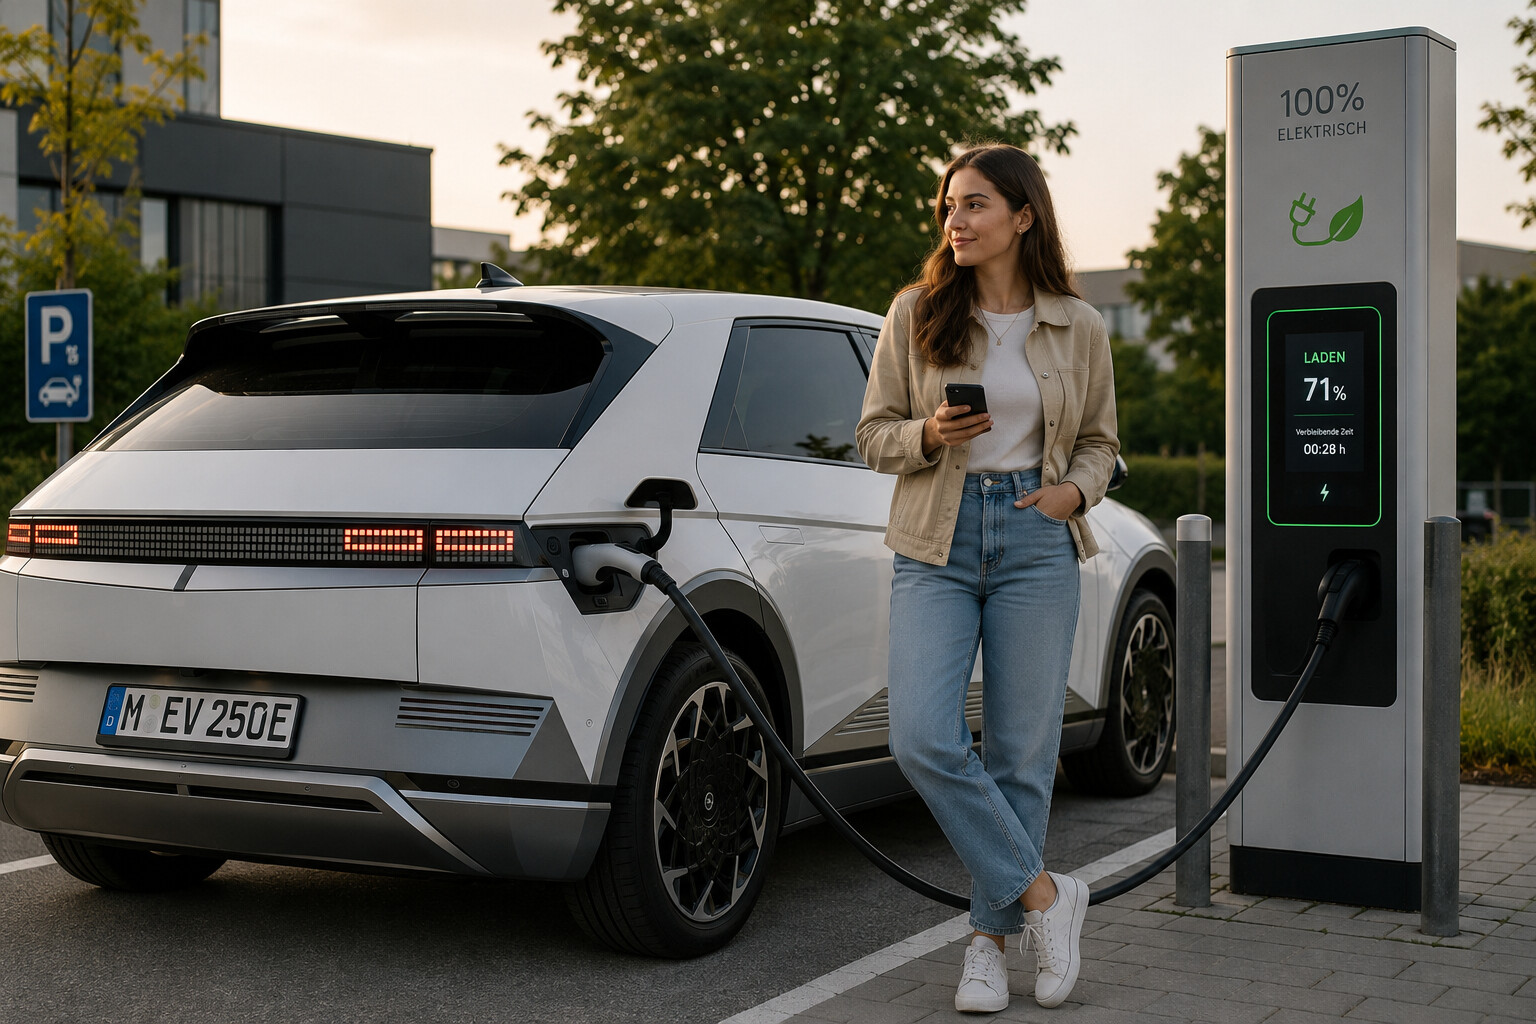
Über Jahre hinweg galten reine Elektrofahrzeuge als steuerlicher Goldstandard bei Firmenwagenmodellen. Die private Nutzung eines E-Dienstwagens war für Arbeitnehmer vollständig sachbezugsfrei. Mit dem Budgetbegleitgesetz 2027–2028 und der damit verbundenen Änderung der Sachbezugswerteverordnung steht nun jedoch ein Paradigmenwechsel bevor: Ab 1. Jänner 2027 soll erstmals ein steuerpflichtiger Sachbezug für Elektro-Firmenfahrzeuge eingeführt werden. Für Unternehmen gewinnt damit eine bish…
30. Juli 2026
Kurz-Info: Budgetbegleitgesetz 2027-2028 im Nationalrat beschlossenKurz-Info: Budgetbegleitgesetz 2027-2028 im Nationalrat beschlossen
Anfang Juli 2026 ist das Budgetbegleitgesetz 2027-2028 im Nationalrat beschlossen worden. Verglichen mit der Regierungsvorlage (siehe dazu KI 07/26) ist es dabei vereinzelt noch zu wichtigen Änderungen gekommen. Kein Progressionsvorbehalt bei der Erhöhung der Körperschaftsteuer Für unbeschränkt steuerpflichtige Körperschaften und für beschränkt steuerpflichtige ausländische Körperschaften erhöht sich der Körperschaftsteuersatz auf Einkommensteile über 1 Mio. € ab 2028 auf 24 %. Für steue…
